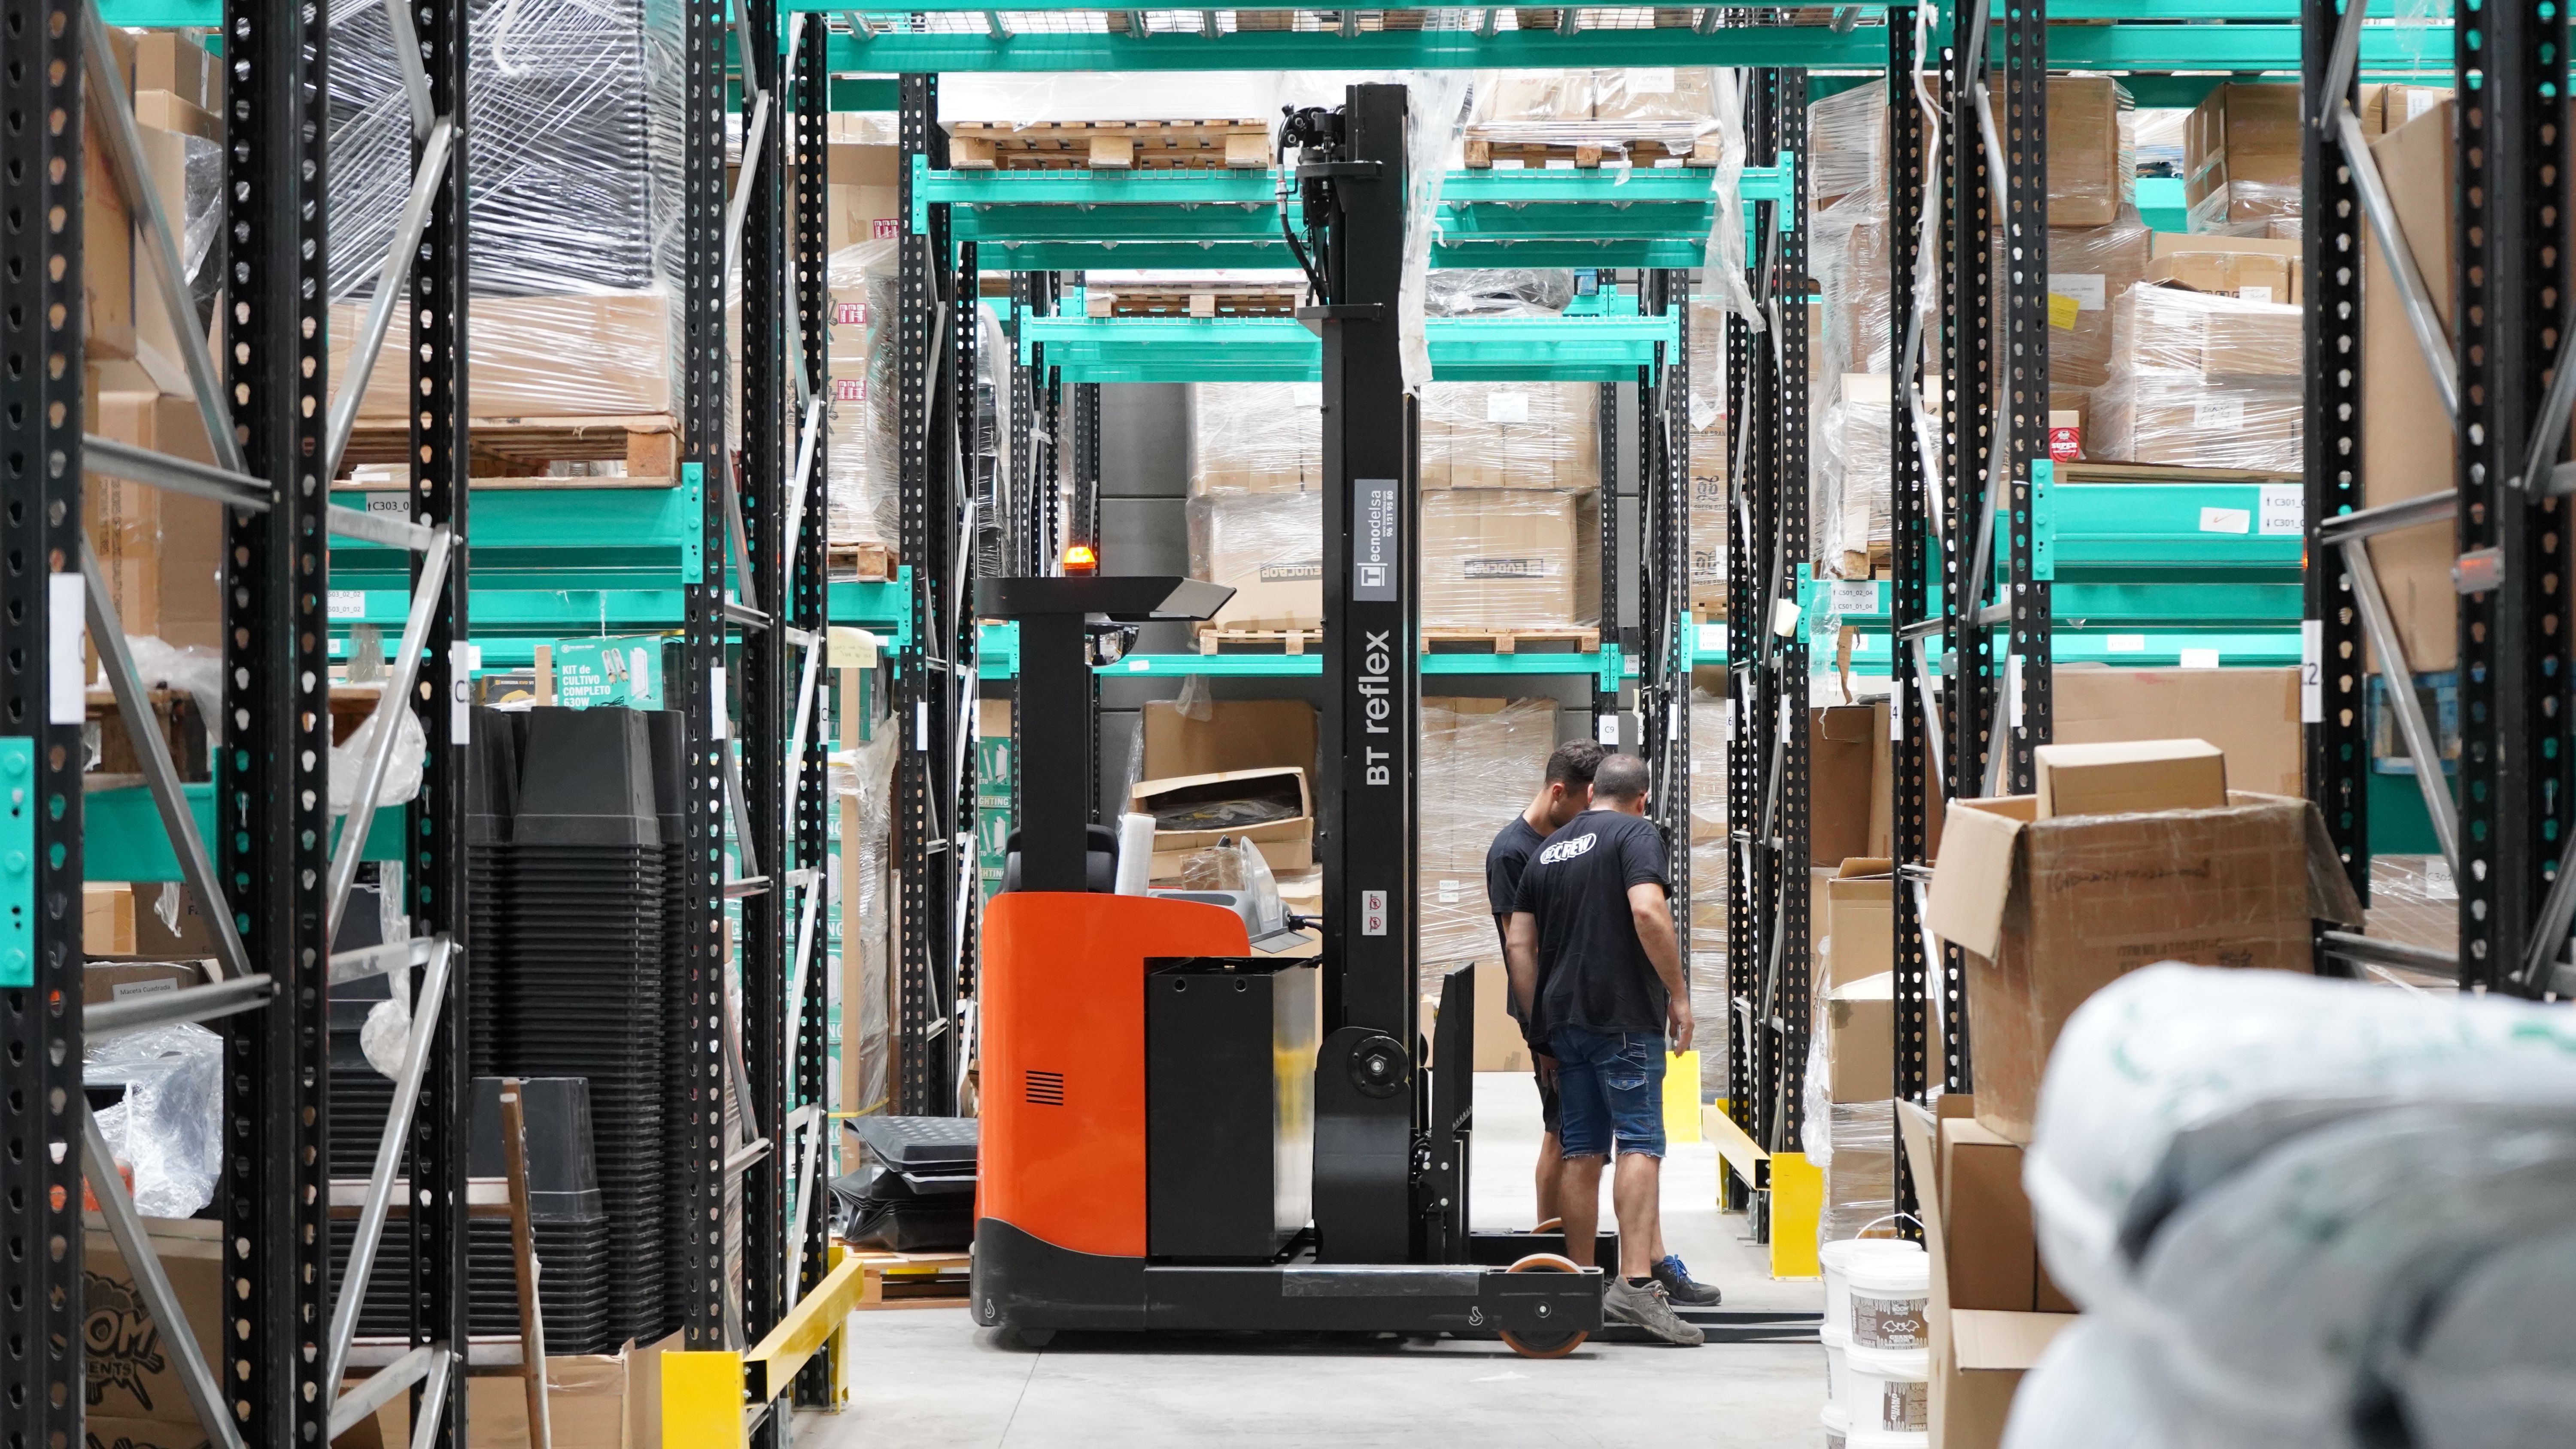
Inventario que envejece también cuesta: cómo detectar mercancía que infla tus activos pero destruye liquidez
La empresa abre su estado de situación financiera y encuentra una cifra aparentemente positiva:
$12 millones en inventarios.
Materia prima, producto en proceso, refacciones y producto terminado.
Todo aparece registrado como activo.
Pero surge una pregunta mucho más importante:
¿cuánto de ese inventario realmente puede convertirse en ventas o utilizarse productivamente?
Porque dentro de esos $12 millones pueden existir materiales que llevan meses sin moverse, productos que el cliente dejó de comprar, componentes sustituidos por ingeniería o mercancía cuyo precio de venta ya no permitirá recuperar su costo.
Contablemente siguen apareciendo en el almacén.
Financieramente, el efectivo ya salió.
Y operativamente quizá nadie sabe qué hacer con ellos.
Ahí comienza uno de los problemas menos visibles de la gestión empresarial:
el inventario que envejece.
Tener inventario no es lo mismo que tener dinero
El inventario forma parte de los activos de una empresa.
Pero eso no significa que sea equivalente al efectivo.
Cuando una compañía compra $500,000 de materia prima, el dinero sale de caja y se convierte en materiales.
Para recuperar esa liquidez normalmente tendrá que ocurrir algo:
utilizar el material → fabricar → vender → facturar → cobrar.
Mientras eso no suceda, el capital permanece inmovilizado.
Por eso, una empresa puede mostrar inventarios elevados y al mismo tiempo enfrentar problemas para pagar proveedores, nómina o inversiones.
La pregunta financiera correcta no es solamente:
“¿Cuánto inventario tenemos?”
También es:
“¿Qué tan rápido podemos convertirlo nuevamente en efectivo?”
El inventario envejece aunque físicamente siga intacto
Cuando hablamos de inventario obsoleto, muchas personas imaginan mercancía dañada.
No necesariamente.
Una pieza metálica puede estar perfectamente conservada y haber perdido prácticamente toda su utilidad comercial.
Puede ocurrir porque:
el cliente cambió de modelo;
ingeniería modificó una especificación;
el producto salió del mercado;
cambió una regulación;
existe una nueva versión tecnológica;
la demanda cayó;
el proveedor sustituyó la referencia.
Físicamente el producto existe.
Económicamente su valor puede ser muy diferente al registrado originalmente.
Lento movimiento no significa todavía obsoleto
Conviene separar conceptos.
Un inventario de lento movimiento continúa teniendo demanda o utilidad, pero permanece almacenado durante más tiempo del esperado.
Un inventario obsoleto puede haber perdido su uso normal o su mercado.
Y un inventario deteriorado puede haber sufrido daños físicos, caducidad, corrosión, contaminación o pérdida de características.
No deberían administrarse igual.
Un componente que lleva ocho meses sin movimiento pero será utilizado en diciembre puede ser perfectamente válido.
Otro que lleva cuatro meses detenido porque el cliente canceló definitivamente el proyecto puede representar un problema mucho mayor.
Por eso, la antigüedad por sí sola no determina la obsolescencia.
Es una señal para investigar.
El costo histórico no siempre será recuperable
Aquí aparece una consideración contable importante.
La Norma Internacional de Contabilidad IAS 2 Inventories establece que los inventarios deben medirse al menor entre el costo y el valor neto realizable.
El valor neto realizable se refiere, en términos generales, al precio estimado de venta dentro del curso normal de las operaciones, menos los costos estimados necesarios para terminar el producto y realizar la venta.
En México, la NIF C-4 Inventarios sigue un principio comparable respecto a la valuación de inventarios y el reconocimiento de pérdidas cuando su valor de recuperación resulta inferior.
Esto significa que el hecho de haber pagado $100 por una pieza no garantiza que económicamente continúe valiendo $100.
Si ya no puede recuperarse ese valor mediante su utilización o venta, la empresa debe analizar el deterioro correspondiente conforme al marco contable que le resulte aplicable.
El problema comienza mucho antes del ajuste contable
Esperar a que contabilidad detecte el deterioro significa llegar tarde.
El problema normalmente comenzó meses atrás.
Por ejemplo:
Enero: compras adquiere 10,000 piezas.
Febrero: producción utiliza 2,000.
Marzo: el cliente reduce pedidos.
Abril: cambia el pronóstico.
Mayo: quedan 7,000 piezas almacenadas.
Septiembre: continúan prácticamente intactas.
El deterioro financiero comenzó cuando la demanda dejó de justificar la existencia.
Por eso, inventarios no debería ser exclusivamente responsabilidad de almacén o contabilidad.
Es un problema que conecta:
ventas + compras + planeación + producción + ingeniería + finanzas.
Haz un “aging” del inventario
Una de las herramientas más sencillas para empezar es clasificar el inventario por antigüedad.
Por ejemplo:
0–30 días
31–90 días
91–180 días
181–365 días
más de 365 días
Los rangos deben adaptarse al ciclo real de cada empresa.
Una compañía de alimentos no debería utilizar necesariamente los mismos criterios que una fabricante de maquinaria especializada.
El objetivo no es declarar automáticamente obsoleto todo lo antiguo.
Es hacer visible dónde se está acumulando capital sin movimiento.
Después agrega una variable más importante: la última salida
Imagine dos referencias.
Producto A: 400 días en almacén, pero existe una orden confirmada para utilizarlo el próximo mes.
Producto B: 190 días en almacén, sin ventas, sin órdenes y perteneciente a un modelo descontinuado.
¿Cuál representa mayor riesgo?
Probablemente el segundo.
Por eso, además de antigüedad, conviene analizar:
fecha de última venta;
fecha de último consumo;
demanda futura;
órdenes abiertas;
pronóstico;
vida útil;
estatus del producto.
La combinación ofrece una fotografía mucho más útil que simplemente conocer cuántos días lleva algo almacenado.
Una clasificación ABC no detecta por sí sola el inventario muerto
Muchas empresas utilizan el análisis ABC.
Generalmente clasifican los artículos según su relevancia económica:
A: mayor valor o impacto.
B: importancia intermedia.
C: menor valor individual.
Es una herramienta útil.
Pero tiene una limitación:
valor y movimiento son variables diferentes.
Puede existir un artículo A de alto valor que casi no se mueve.
También pueden existir cientos de artículos C cuyo valor individual parece insignificante, pero que juntos ocupan espacio y representan una cantidad importante de capital.
Por eso puede ser útil combinar:
valor + frecuencia de movimiento + antigüedad.
Ahí empiezan a aparecer los verdaderos focos rojos.
El inventario muerto también paga renta
Una pieza que no se vende no solamente tiene un costo de adquisición.
Continúa generando costos.
Necesita:
espacio + racks + manejo + conteos + seguros + sistemas + personal + vigilancia + energía + administración.
Dependiendo del producto, también puede requerir condiciones especiales de temperatura, humedad o seguridad.
Además existe un costo financiero:
el dinero invertido ahí no puede utilizarse en otra cosa.
Por eso, mantener inventario tiene un carrying cost o costo de mantenimiento que va más allá del precio pagado por la mercancía.
No existe un porcentaje universal válido para todas las empresas.
Debe calcularse con la estructura financiera y operativa de cada organización.
El espacio también tiene un costo de oportunidad
Imagine que 20% de un almacén está ocupado por referencias sin movimiento.
La empresa empieza a quedarse sin espacio.
Dirección analiza:
rentar otra nave.
Pero quizá el problema no sea falta de metros cuadrados.
Quizá sea inventario que nunca salió.
Antes de ampliar capacidad conviene preguntarse:
¿cuánto espacio está ocupado por mercancía que realmente necesitamos conservar?
Una depuración bien administrada puede liberar capacidad sin construir ni rentar un metro adicional.
Más inventario también puede esconder problemas de planeación
El inventario excesivo rara vez aparece por una sola causa.
Puede originarse por:
pronósticos demasiado optimistas;
compras mínimas excesivas;
lotes de producción demasiado grandes;
descuentos por volumen;
cambios de ingeniería;
cancelaciones de clientes;
errores de parametrización del ERP;
largos tiempos de suministro;
compras preventivas ante incertidumbre.
Por eso, simplemente liquidar el inventario viejo no soluciona el problema.
Si la causa permanece, seis meses después volverá a aparecer.
“Nos hicieron descuento por comprar más” puede salir caro
Supongamos que un proveedor ofrece:
1,000 piezas: $100 cada una.
2,000 piezas: $92 cada una.
Compras adquiere 2,000.
Ahorro aparente:
$16,000.
Pero después de un año quedan 700 piezas sin utilizar.
La empresa ahorró en precio unitario, pero inmovilizó dinero en mercancía que quizá no necesitaba.
Este ejemplo demuestra una distinción importante:
precio de compra y costo total no son lo mismo.
Una decisión de abastecimiento debería considerar también demanda, almacenamiento, riesgo de obsolescencia y capital inmovilizado.
La rotación de inventarios puede revelar problemas
Una métrica ampliamente utilizada es la rotación de inventarios.
De forma general:
Rotación = costo de ventas / inventario promedio
La métrica ayuda a entender cuántas veces el inventario se renueva durante determinado periodo.
Otra forma de observarlo es mediante los días de inventario, que aproximan cuánto tiempo permanece el capital dentro del inventario antes de convertirse en venta.
Pero ambas métricas deben interpretarse según industria y modelo operativo.
Una empresa que fabrica proyectos especiales puede tener ciclos muy distintos a un distribuidor de consumibles.
No existe una rotación “ideal” universal.
Lo relevante es compararla contra:
histórico propio + presupuesto + naturaleza del negocio + comportamiento por familia de productos.
El promedio puede esconder el problema
Supongamos que la rotación general parece saludable.
Eso no significa que todo esté bien.
Puede haber productos con altísima rotación que compensen estadísticamente referencias completamente detenidas.
Por eso, la revisión debería bajar a:
familia → SKU → cliente → proyecto.
Ahí pueden aparecer situaciones como:
20% de las referencias concentra 80% del movimiento mientras cientos de códigos permanecen prácticamente inactivos.
La métrica agregada puede verse bien mientras el almacén continúa acumulando inventario muerto.
El inventario ligado a un solo cliente merece vigilancia especial
En manufactura B2B es frecuente comprar materiales específicos para un proyecto.
El riesgo aumenta cuando:
la pieza solamente sirve para un cliente;
no existe mercado alternativo;
el diseño es propietario;
la demanda depende de un programa específico.
Si ese cliente reduce el volumen o cancela el proyecto, el inventario puede quedar atrapado.
Por eso, contratos y órdenes de compra deberían analizar también quién absorbe materiales comprometidos ante cancelaciones o cambios de ingeniería.
No siempre será posible trasladar ese riesgo al cliente.
Pero ignorarlo significa asumirlo completamente.
Ingeniería también puede crear inventario obsoleto
Un cambio aparentemente pequeño puede tener consecuencias financieras.
Ingeniería sustituye:
pieza versión A → pieza versión B.
La nueva funciona mejor.
Se actualizan dibujos.
Producción comienza a utilizarla.
Pero quedan 4,000 unidades de la versión A en almacén.
¿Pueden utilizarse?
¿Pueden retrabajarse?
¿El cliente aceptaría consumirlas?
¿Deben desecharse?
Cada Engineering Change debería incluir una pregunta:
¿qué inventario existente queda afectado?
Sin esa revisión, mejorar técnicamente un producto puede generar una pérdida financiera silenciosa.
El ERP necesita reglas, no solamente datos
Un ERP puede mostrar exactamente cuánto inventario existe.
Pero si nadie define alertas, el sistema puede convertirse simplemente en un registro muy preciso del problema.
Una empresa puede configurar reportes para identificar:
SKUs sin movimiento;
inventario superior al consumo esperado;
material sin demanda futura;
producto descontinuado;
existencias por encima de máximos;
material próximo a caducar.
El objetivo es detectar deterioro potencial antes de que llegue al cierre contable anual.
Crea un semáforo de riesgo
Una herramienta práctica puede ser clasificar cada referencia.
Verde: movimiento normal y demanda prevista.
Amarillo: menor rotación o exceso frente al pronóstico.
Rojo: sin movimiento, sin demanda o ligado a producto descontinuado.
El color no determina automáticamente el tratamiento contable.
Sirve para iniciar decisiones.
Cada referencia roja debería tener:
responsable + causa + monto + acción + fecha límite.
Sin responsables, el reporte de inventario obsoleto termina convirtiéndose en otro archivo que nadie utiliza.
No todo inventario viejo debe tirarse
Cuando se identifica mercancía sin movimiento existen diferentes alternativas.
Dependiendo de la naturaleza del producto:
utilizarla en otra referencia;
retrabajarla;
negociar devolución;
transferirla entre plantas;
venderla con descuento;
buscar otro cliente;
recuperar componentes;
reciclarla;
disponer de ella conforme a la regulación aplicable.
La decisión debe considerar cuánto valor puede recuperarse frente al costo de seguir almacenándola.
Conservar algo indefinidamente solamente porque:
“algún día podría servir”
también es una decisión financiera.
Y tiene costo.
Finanzas necesita traducir piezas a dinero
Decir:
“Tenemos 18,400 piezas de lento movimiento”
puede no generar reacción.
Decir:
“Tenemos $3.8 millones inmovilizados en referencias sin consumo durante más de 12 meses”
cambia la conversación.
Y todavía puede agregarse:
“Ocupan 240 posiciones de pallet y no existe demanda confirmada.”
Ahora dirección puede visualizar:
capital + espacio + riesgo.
La gestión de inventarios mejora cuando almacén habla en unidades y finanzas las convierte en impacto económico.
La liquidez puede mejorar sin vender más
Este punto suele pasar desapercibido.
Cuando una empresa necesita efectivo, normalmente piensa:
“tenemos que aumentar ventas.”
Pero también puede liberar capital reduciendo inventario innecesario.
Mejorar pronósticos.
Disminuir lotes.
Negociar mejores mínimos de compra.
Consumir existencias antes de ordenar nuevamente.
Recuperar valor de materiales detenidos.
El capital de trabajo se administra tanto desde las ventas como desde las compras y el inventario.
¿Qué debería revisar una empresa cada mes?
Una reunión mensual de inventarios puede concentrarse en seis indicadores:
valor total del inventario;
días de inventario y rotación;
valor sin movimiento por rangos de antigüedad;
inventario sin demanda futura;
inventario afectado por cambios o descontinuaciones;
monto recuperado, consumido o depurado.
Lo importante es observar tendencias.
Si el inventario crece 15% mientras las ventas permanecen iguales, merece investigación.
Si las referencias sin movimiento aumentan cada trimestre, existe una señal.
Si compras sigue ordenando artículos que ya tienen exceso, existe un problema de proceso.
La responsabilidad debe tener nombre
Uno de los mayores errores es crear una categoría llamada:
“inventario obsoleto”.
Y dejarla ahí.
Cada monto debería tener un responsable de decisión.
Ventas puede explicar si existe demanda.
Compras puede negociar devolución.
Ingeniería puede evaluar reutilización.
Producción puede consumir alternativas.
Finanzas puede analizar deterioro.
Dirección puede autorizar disposición.
El inventario envejece cuando nadie toma una decisión.
Conclusión
El inventario es necesario para operar.
El problema comienza cuando deja de proteger la operación y empieza a absorber recursos sin generar valor.
Una empresa puede mostrar millones de pesos en inventarios y, al mismo tiempo, tener parte de su liquidez atrapada en materiales que:
no se venden + no se consumen + ocupan espacio + pierden valor.
Por eso, administrar inventario no significa solamente saber cuánto hay.
Significa saber:
qué se mueve, qué envejece, qué todavía se necesita, qué puede recuperarse y qué debería dejar de comprarse.
La antigüedad no convierte automáticamente un producto en obsoleto.
Pero sí debería provocar una pregunta.
Y cuanto más tiempo tarda la empresa en responderla, mayor puede ser el costo.
Porque un almacén lleno puede dar sensación de patrimonio.
Pero si una parte importante de ese inventario ya no puede convertirse razonablemente en producción o ventas, la fotografía financiera cambia.
El inventario solamente genera valor mientras conserva una ruta económicamente viable hacia el consumo, la venta o la recuperación.
Cuando esa ruta desaparece, mantenerlo deja de ser una estrategia de abastecimiento.
Se convierte en capital atrapado.
Fuentes consultadas
- IFRS Foundation – IAS 2 Inventories
- IFRS Foundation – Normas internacionales de información financiera
- Consejo Mexicano de Normas de Información Financiera y de Sostenibilidad – CINIF
Nota: Este artículo fue desarrollado con el apoyo de herramientas tecnológicas avanzadas y revisado por el Departamento de Comunicación de CANACINTRA León, destacando la colaboración entre innovación tecnológica y experiencia humana.
¿Te Interesa Conocer Más De la Comisión de Finanzas, Administración y Fiscal En CANACINTRA León?
La Fuerza de la Industria